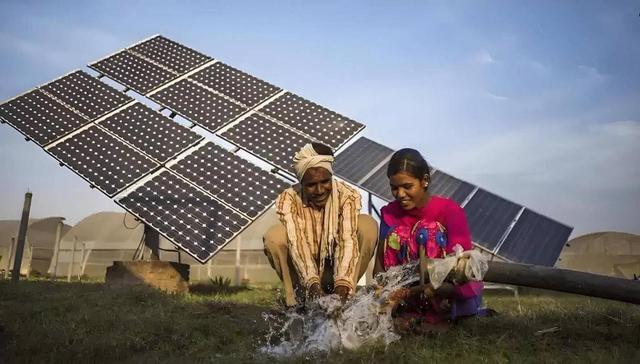
这事儿确实发生了。印度光伏组件产能配资世界门户,真的在八年内从不到10GW涨到了170多GW,涨了将近17倍。
与此同时,中国几个光伏龙头,通威、隆基、晶科、天合、TCL中环,把2025年的财报摊开来,五家合计亏了四百多亿。
两件事撞在一起,舆论给出了一个听上去很顺耳的解释:印度从内部偷了中国的家。
但凡事越顺耳,越值得多问一句——真的是这样吗?
一、打败中国光伏的,不是印度,是中国自己
全球每年能装多少光伏?大概600GW左右。中国光伏行业能生产多少?名义产能超过1100GW。换句话说,全球需求就那么大,中国一家的产能就已经是需求的近两倍,多出来的那将近一半,你说往哪儿去?
这就是整件事的起点。不是印度打进来了,而是中国自己人把市场打穿了。
组件的出厂价,两年前还卖到两块钱一瓦,现在呢,六七毛。跌了超过六成。很多企业不是在卖货赚钱,是在用低于自己成本的价格往出甩货,图的是一点点现金流活下去。行业开工率跌到了一半,有的环节更低。
这种环境里,亏损是必然的,跟印度没有一毛钱关系。
让情况更难堪的,是原材料这边偏偏在涨价。光伏组件要用大量银浆,银浆的核心原料是白银。
白银这两年因为新能源、AI、电动车各路需求叠加,价格一路往上冲,涨了两三倍不止。结果就是,组件卖价在跌,白银成本在涨,两边同时往中间挤,利润空间被挤得比纸还薄。
现在光伏组件里,成本占比最高的一项,已经不是硅料,而是银浆。银浆成本的份额,在过去一年多里翻了将近一倍。这意味着什么?意味着就算你的生产效率再好,原材料这关你就已经喘不过气来了。
当然,产能为什么会堆到1100GW这么离谱的数字,也不是天上掉下来的。这里面地方政府出了不小的力。
过去几年,三四线城市争着把光伏工厂引进来,零地价、厂房白送、税收减免、配套贷款一条龙伺候。进来容易,但亏损了想退出——难。
政府投了钱进去,不能让账面上出现坏账,所以即便工厂在亏损,也会通过各种方式续命,阻止正常的市场出清。这套机制,把本来应该自然淘汰的过剩产能,硬生生地留在了市场上。
隆基绿能的事儿是个好例子。他们两年前在新一代BC电池技术路线上判断失误,大规模投产的产品既没有在成本上拉开差距,也没在性能上让客户信服,结果库存一路堆,减值一路计,两年亏了将近170亿。这跟印度有什么关系?是自己的决策出了问题。
中国光伏的敌人,从来不在印度,一直就在国内。 是同行之间的死掐,是产能扩张远远跑在需求前面,是地方政府撑着的僵尸产能迟迟不退出市场。
二、印度的17倍,是建在沙子上的
那印度这边,涨了17倍是不是真的很可怕?
这事儿需要拆开来看。印度组件产能确实涨上去了,往170GW靠。但你要问它能自己生产完整的一块光伏组件吗——做不到。
组件往上一步是电池片,印度的电池片产能大概只有30GW出头,组件产能的六分之一不到。
再往上是硅片,印度本土第一条规模化硅片产线,要到今年下半年才投产。硅料呢,印度自己只有大概两吉瓦的产能,剩下超过90%全得从中国进口,主要就是买通威、协鑫他们的货。
换句话说,印度的光伏工厂,本质上是一个组装车间。原料从中国来,设备从中国来,工艺是中国工程师过去手把手教的,本土只是提供了场地和人工。
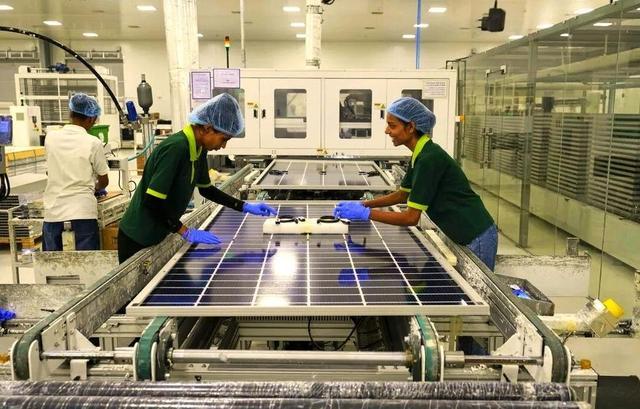
说到设备这件事,迈为股份2022年把一套4.8GW的HJT整线卖给了印度信实集团,那单子的金额超过了迈为当年营收的一半。捷佳伟创也向印度多家厂商交付了TOPCon整线。"交钥匙"模式,设备铺好,通电就能转,还负责派工程师去培训。
有人说这是"卖国",这个帽子扣得不太公平。
当时的背景是:国内订单在枯竭,迈为的合同负债在一路往下掉;而同一套设备卖给海外的毛利率,比卖给国内高出十几个百分点,境外业务的利润率接近境内的两倍。
每一个设备厂商都在盘算同一件事:我不卖,别人也会卖。这不是道德问题,是困境里的理性选择——集体的代价,是个体理性叠加的结果。
商务部2026年初把光伏相关设备纳入了出口许可管理,但问题是,大部分设备在这之前就已经装船了。
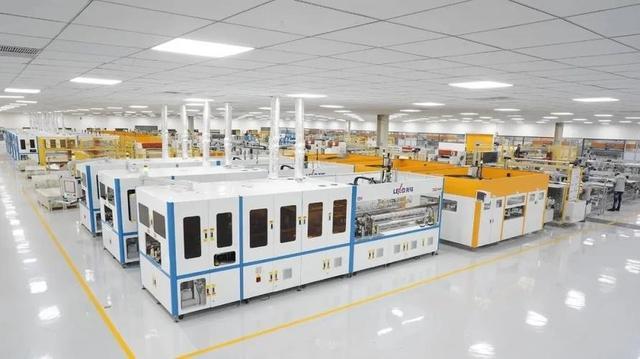
再说回印度的"赢"。他们靠这套产能,真的赚到钱了吗?
出口这条路,97%押在了美国一个买家身上。2026年2月,美国商务部宣布对印度光伏产品征收126%的反补贴税。花旗的分析师说得很直接:这个税率一出,美国市场对印度光伏几乎已经关闭了。
而在国内,印度本土制造的组件,成本比中国产品贵五成到七成,如果用的是印度本土电池,差距拉到140%以上。所以哪怕没有美国关税,成本这关就已经在卡着印度的脖子。
现在印度的组件库存已经堆到了29GW,产能利用率跌到了38%附近。有研究机构说,印度正在出现和当年中国产能过剩前高度相似的信号。
也就是说,印度正在走一条中国曾经踩过的弯路,只不过中国自己走出来用了很多年的教训,印度还没意识到自己已经站在那个坑的边上。
三、真正的战场,不在产能,在技术
说到这里,我们应该问一个更重要的问题:中国光伏接下来的出路在哪儿?
答案其实已经有了,只不过很多人没注意到。
就在整个主产业链亏声一片的时候,有一家公司2025年赚了134亿,还是净利润,同比增长超过20%。这家公司叫阳光电源,它卖逆变器和储能系统。
逆变器和储能,是光伏产业链里技术含量更高、竞争格局更健康的赛道。印度学不来中国的组件已经很难,学这个更是遥遥无期。
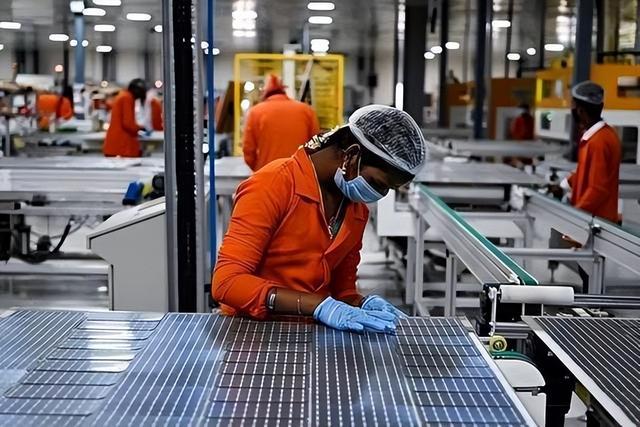
再比如电池技术这一层。爱旭股份的ABC组件,转换效率全球第一,而且已经实现了无银化量产——也就是不再依赖那个已经贵得离谱的白银。
协鑫光电今年初宣布,钙钛矿叠层组件产线进入小批量量产,大面积效率稳定在了全球最高的区间。
这些东西,不是靠买套设备、引进几个工程师就能复制的。这是在中国的研发体系里,用十几年积累出来的技术能力。印度在5到8年内,碰不到这条线。
有人说印度的产业崛起轨迹,跟当年中国走的路一模一样:先做组件,再往上打通电池、硅片、硅料。
这话没错,但中国走这段路用了将近15年。印度想压缩到5到8年,中间差的这段时间和差距,就是中国还没有丢掉的窗口期。
当然,有一件事需要认真对待。光伏的故事,现在已经开始在储能赛道上预演了。中国电池厂商已经有人在印度落地了,更多合作还在谈。如果出口管制这条线不往前走,光伏走过的那段弯路,很可能在储能上再走一遍。
所以,"偷家"这个词,从一开始就搞错了方向。中国光伏最危险的对手,不是印度,从来也不是。
是1100GW对着600GW市场的无休止厮杀,是地方政府托着的僵尸产能拖累整个行业的出清,是企业在技术路线上押错了注又没有及时纠偏的代价。
印度拿到了一个建在中国材料和中国设备上的车间,却没拿到骨头;还没来得及庆祝,美国关税先把出口的门堵上了大半。
真正的战场早就换地图了配资世界门户,不在组件产能,在下一代技术的定义权上。在那条线上,中国还没输。
胜宇配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯


